Como surgiram os investimentos alternativos e por que eles voltaram ao centro do mercado
Quando se fala em investimentos alternativos, é comum imaginar uma categoria recente, criada a partir da sofisticação do mercado financeiro. A história mostra um caminho diferente. Investir diretamente em terras, imóveis, mercadorias ou projetos de infraestrutura é uma prática muito anterior à consolidação do sistema bancário moderno. O que mudou ao longo do tempo foi a forma de organizar essas relações, os intermediários envolvidos e, principalmente, o nível de institucionalização e governança. Hoje, investimentos alternativos formam uma indústria estimada em cerca de US$ 25 trilhões em ativos sob gestão globalmente, segundo dados reunidos pela CAIA Association referentes ao final de 2024. Entender como esse mercado chegou até aqui ajuda a compreender uma transformação maior no mercado de capitais: a criação de diferentes caminhos para conectar quem possui capital a empresas, ativos e projetos que precisam dele. O que são investimentos alternativos? Em uma definição ampla, investimentos alternativos são ativos e estratégias que ficam fora das categorias mais tradicionais de alocação, como ações negociadas em bolsa, títulos convencionais de renda fixa e caixa. Nesse universo podem estar: A característica comum não está necessariamente no ativo em si, mas na forma como o capital é estruturado e acessa determinada oportunidade. Um imóvel, por exemplo, existe como ativo há milhares de anos. Um projeto de infraestrutura também. A organização desses ativos em fundos, veículos especializados, contratos e estruturas reguladas é que ganhou novas formas ao longo do desenvolvimento do mercado financeiro. O que é recente não é o investimento alternativo, mas sua institucionalização. Investimentos alternativos existem há mais tempo que os bancos modernos Durante séculos, a alocação de capital aconteceu de maneira direta. Proprietários negociavam terras. Comerciantes financiavam expedições. Investidores participavam de projetos e atividades econômicas sem que uma instituição bancária necessariamente ocupasse o centro da operação. Com o desenvolvimento do sistema financeiro, os bancos passaram a desempenhar um papel fundamental na conexão entre poupadores e tomadores de recursos. Quem tinha capital depositava; quem precisava de financiamento recorria à instituição. Esse sistema permitiu ampliar a escala do crédito e organizar a circulação de recursos, mas não eliminou outras formas de financiamento. Em diferentes momentos da história, projetos com características específicas continuaram demandando estruturas próprias de capital. As ferrovias ajudam a entender o nascimento do mercado moderno Os grandes projetos ferroviários do século XIX são um bom exemplo. Construir uma ferrovia exigia volumes elevados de recursos, prazos longos e uma capacidade de assumir riscos que nem sempre se encaixavam nas estruturas bancárias disponíveis naquele momento. O financiamento da Ferrovia Transcontinental dos Estados Unidos aparece no conteúdo-base da Patamar como um dos marcos da formação moderna dos investimentos alternativos: diante das limitações dos canais existentes, o capital privado passou a participar diretamente do financiamento da infraestrutura. A dinâmica que se formava ali continuaria aparecendo em diferentes momentos da história financeira. Quando determinada necessidade de capital não encontra uma estrutura adequada nos canais tradicionais, o mercado procura desenvolver outros mecanismos para conectá-la a investidores. Do investimento direto aos fundos especializados A evolução continuou ao longo do século XX. Em 1949, Alfred Winslow Jones estruturou o veículo que ficaria conhecido como o primeiro fundo de cobertura moderno. Sua estratégia combinava posições compradas e vendidas para administrar diferentes exposições ao mercado. Durante anos, a estrutura permaneceu pouco conhecida. A partir da década de 1960, passou a chamar atenção do mercado e ajudou a abrir espaço para uma indústria de gestores operando estratégias diferentes das utilizadas pelos fundos convencionais. Nas décadas seguintes, capital privado, capital de risco e outras estruturas ganharam escala. O mercado deixou de tratar os alternativos apenas como iniciativas isoladas e começou a desenvolver gestores, veículos, práticas de análise e mecanismos próprios de governança. A entrada dos investidores institucionais Outro ponto relevante dessa história aconteceu quando investidores institucionais começaram a ampliar sua exposição a ativos privados. Fundos de pensão, fundos patrimoniais universitários e grandes gestores passaram a estudar classes que anteriormente ocupavam um espaço menor nos portfólios. O chamado Modelo Yale, associado à gestão de David Swensen, tornou-se uma referência importante nesse processo ao ampliar a participação de capital privado, imóveis e outros ativos alternativos no portfólio do fundo patrimonial da universidade. A relevância desse movimento está menos em uma alocação específica e mais na mudança de percepção: ativos alternativos passaram a integrar o processo institucional de construção de portfólio. Com isso, também aumentaram as exigências relacionadas a análise, diligência, governança e acompanhamento. O crescimento dos alternativos também traz novos riscos A expansão desse mercado não significa que estruturas alternativas sejam superiores às tradicionais. Elas possuem características próprias e, em muitos casos, acrescentam riscos que precisam ser compreendidos. Entre eles estão a menor liquidez, já que determinados investimentos podem manter o capital comprometido por períodos prolongados; a menor transparência de algumas estruturas privadas; a complexidade jurídica e financeira; e a assimetria de informação entre quem estrutura uma operação e quem fornece o capital. A própria história da indústria registra casos em que a falta de transparência e de controles adequados abriu espaço para fraudes. Por isso, o desenvolvimento dos investimentos alternativos também está relacionado ao desenvolvimento de mecanismos de controle. Governança, segregação patrimonial, auditoria, regulação e alinhamento de interesses passaram a ter papel crescente na construção dessas estruturas. A questão central deixa de ser apenas encontrar outro canal para o capital: é necessário estruturar esse canal de maneira adequada. Por que o capital passou a buscar caminhos além dos bancos? A resposta não está em uma oposição entre bancos e investimentos alternativos. Bancos continuam ocupando uma função essencial no sistema financeiro. Ao mesmo tempo, determinados projetos, empresas e ativos possuem necessidades que podem ser atendidas por outras estruturas. É nesse espaço que cresce a chamada desintermediação financeira, na qual investidores e tomadores de capital passam a se conectar por meio de fundos, gestores e veículos especializados sem que o crédito permaneça necessariamente no balanço de um banco. Nos Estados Unidos, por exemplo, há registro de uma redução de 14.434 bancos assegurados pelo FDIC em 1980 para aproximadamente 4.200 em 2024. Paralelamente, o crédito privado se
Wellness imobiliário: 4 pilares para analisar a qualidade de um empreendimento
A discussão sobre qualidade imobiliária tornou-se mais ampla. Localização, área útil e padrão de acabamento continuam relevantes, mas já não são suficientes para explicar a qualidade de um empreendimento. Aspectos como luz natural, qualidade do ar, relação com a natureza e experiência espacial passaram a integrar pesquisas científicas, padrões de certificação e análises institucionais. Essa evolução ajuda a compreender por que o wellness imobiliário não pode ser reduzido à presença de academias, áreas verdes ou elementos decorativos associados ao bem-estar. O tema possui uma base técnica formada por quatro pilares: neuroarquitetura, arquitetura biofílica, arquitetura biomimética e frameworks de certificação, como WELL e Fitwel. Embora frequentemente apresentados como parte de um mesmo movimento, eles possuem funções diferentes e não devem ser tratados como sinônimos. Dois deles, neuroarquitetura e biofilia, são predominantemente campos de pesquisa com aplicação em projetos. A biomimética é uma metodologia técnica inspirada em sistemas biológicos. Os frameworks de certificação formam a camada de auditoria, responsável por traduzir determinados conhecimentos em padrões verificáveis por terceiros. Compreender essas diferenças permite analisar o wellness imobiliário com mais rigor e distinguir decisões estruturais de recursos utilizados apenas como linguagem de comunicação. Neuroarquitetura: os efeitos do ambiente sobre as pessoas A neuroarquitetura estuda os efeitos do ambiente construído sobre o sistema nervoso, a cognição, o comportamento e o bem-estar emocional. Seu ponto de partida é reconhecer que os espaços não funcionam apenas como cenários para as atividades humanas. As características de um ambiente podem influenciar a forma como as pessoas percebem, interpretam e utilizam o espaço. O campo ganhou estatuto formal em 2003, com a fundação da Academy of Neuroscience for Architecture, a ANFA, em San Diego. Entre seus principais nomes de referência estão Fred Gage, neurocientista do Salk Institute, e John Paul Eberhard, arquiteto e vencedor do Latrobe Prize de 2003. A ANFA mantém um capítulo brasileiro oficial, presidido por Lorí Crízel, com Andréa de Paiva na vice-presidência. O campo também conta com produção acadêmica revisada por pares. No Brasil, foi tema de audiência pública na Câmara dos Deputados em agosto de 2024, com participação do Conselho de Arquitetura e Urbanismo do Brasil. Na análise de um empreendimento, a neuroarquitetura introduz uma pergunta específica: como as decisões espaciais podem afetar cognição, estresse, comportamento e bem-estar emocional? Essa perspectiva amplia a avaliação do projeto. O espaço deixa de ser observado apenas por sua aparência ou funcionalidade imediata e passa a ser considerado também por seus possíveis efeitos sobre quem o ocupa. A neuroarquitetura não deve ser entendida como um repertório de soluções universais. Sua contribuição está na aplicação do conhecimento científico à análise da relação entre ambiente construído e experiência humana. Arquitetura biofílica: conexão funcional com a natureza A arquitetura biofílica concentra-se na conexão funcional entre o ambiente construído e os elementos naturais. A palavra funcional é importante. A biofilia não se resume à inclusão de plantas ou referências visuais à natureza. Sua aplicação envolve diferentes formas de contato direto e indireto com sistemas, materiais, formas e configurações espaciais associadas ao ambiente natural. Uma das principais referências do campo é o 14 Patterns of Biophilic Design, publicado em 2014 por William Browning, Catherine Ryan e Joseph Clancy, da Terrapin Bright Green. Em sua décima edição, lançada em 2024, o framework incorporou um décimo quinto padrão, chamado Awe, relacionado à experiência de admiração. Os padrões são organizados em três categorias. Nature in the Space A primeira categoria considera a presença direta da natureza no ambiente. Inclui elementos como luz, ar, água, plantas, animais, clima e paisagens naturais. Natural Analogues A segunda categoria contempla analogias materiais e formais. Inclui imagens da natureza, materiais e cores naturais, formas naturalistas, geometrias biológicas e simulações de condições encontradas no ambiente natural. Nature of the Space A terceira categoria observa configurações espaciais que evocam experiências associadas à natureza. Entre elas estão prospecção e refúgio, complexidade organizada, integração espacial, mobilidade, orientação e apego cultural ou ecológico ao lugar. A base científica da arquitetura biofílica também está associada à produção de autores como Stephen Kellert, Roger Ulrich e Judith Heerwagen. A robustez das evidências não é idêntica em todos os padrões. A própria documentação da Terrapin Bright Green sinaliza diferentes níveis de evidência para cada um deles. Uma estrutura complementar, sistematizada por Kellert e Calabrese, organiza a aplicação da biofilia em três experiências: Essa estrutura é especialmente útil para a leitura de projetos porque permite analisar a biofilia em diferentes camadas. A presença de vegetação, isoladamente, não comprova uma aplicação biofílica consistente. É necessário compreender como a natureza participa da concepção e da experiência do espaço. Essa distinção também ajuda a separar arquitetura biofílica de decoração biofílica. A primeira trabalha relações funcionais e espaciais. A segunda pode se limitar à estética, sem demonstrar a mesma profundidade de aplicação. Arquitetura biomimética: aprender com o funcionamento dos sistemas biológicos A arquitetura biomimética atua em um nível diferente. Seu objetivo é importar princípios estruturais, materiais e energéticos de sistemas biológicos para resolver problemas funcionais das edificações. O termo biomimética foi popularizado por Janine Benyus no livro Biomimicry: Innovation Inspired by Nature, publicado em 1997. Sua aplicação à arquitetura foi formalizada por Michael Pawlyn em Biomimicry in Architecture, publicado originalmente em 2011 e atualizado em 2016. Na biomimética, a natureza não é apenas uma referência estética. Ela funciona como fonte de princípios técnicos. Entre os exemplos apresentados no conteúdo de referência estão: Esses exemplos mostram que o foco está na função, e não na decoração. Uma edificação não é biomimética apenas porque apresenta formas orgânicas ou reproduz visualmente elementos naturais. É necessário identificar qual sistema biológico serviu de referência e qual problema estrutural, energético ou material está sendo enfrentado por meio desse princípio. Entre os quatro pilares, a arquitetura biomimética é a disciplina menos consolidada como categoria comercial e a mais técnica em sua aplicação. Essa característica exige cuidado na utilização do conceito. Biomimética não é um estilo arquitetônico. É uma metodologia para buscar soluções funcionais inspiradas na forma como os sistemas biológicos operam. Frameworks de certificação: a camada de verificação Os frameworks de
Como análise de demanda, leitura de ciclo e estruturação de tese influenciam a formação de oportunidades no mercado imobiliário
Quando uma oportunidade imobiliária realmente nasce? É comum associar oportunidades imobiliárias a terrenos bem localizados, lançamentos bem-sucedidos ou movimentos de mercado amplamente divulgados. Mas, na prática, as oportunidades mais consistentes costumam surgir muito antes desses sinais se tornarem visíveis. Antes do produto, existe uma tese e antes da tese, existe uma análise. A formação de oportunidades no mercado imobiliário depende da capacidade de interpretar dados, identificar mudanças de comportamento e compreender como determinados movimentos demográficos, econômicos e urbanos podem se traduzir em demanda futura. É nesse ponto que análise de demanda, leitura de ciclo e estruturação de tese deixam de ser conceitos teóricos e passam a influenciar decisões concretas. A diferença entre uma tendência e uma oportunidade Nem toda tendência se transforma em oportunidade. Uma tendência é um movimento observável. Uma oportunidade surge quando existe uma forma clara de capturar valor a partir desse movimento. O crescimento do trabalho remoto, o envelhecimento da população ou o aumento do número de domicílios unipessoais são exemplos de tendências amplamente discutidas. No entanto, transformar esses fenômenos em oportunidades exige compreender onde a demanda está surgindo, quais necessidades ainda não estão sendo atendidas e como o mercado está respondendo a elas. É nesse processo que a análise ganha relevância. A pergunta não é apenas “o que está mudando?”, mas principalmente “quais consequências práticas essa mudança gera para o mercado imobiliário?”. O caso do student housing em Curitiba Um exemplo interessante dessa dinâmica pode ser observado no desenvolvimento do primeiro empreendimento de student housing do Paraná, o ALTMA B41, em Curitiba. O projeto ganhou destaque por registrar a venda de todas as unidades no lançamento. Porém, o aspecto mais relevante do caso não está no desempenho comercial. O que chama atenção é o processo que antecedeu o produto. Segundo dados da Brain Inteligência Estratégica divulgados em fontes setoriais, o Brasil possui cerca de 5,1 milhões de universitários, sendo aproximadamente 1,5 milhão estudando fora de seu domicílio de origem. Ao mesmo tempo, a oferta nacional de moradias estudantis especializadas permanecia bastante limitada. A oportunidade não surgiu porque alguém decidiu construir um empreendimento voltado para estudantes. Ela surgiu porque uma análise identificou um desequilíbrio entre demanda e oferta. O produto foi consequência da tese. O papel da análise de demanda A análise de demanda busca responder uma pergunta simples: existe uma necessidade real que ainda não está sendo atendida? Embora pareça uma questão básica, ela exige uma investigação profunda sobre o comportamento das pessoas, a dinâmica local e as características específicas de cada mercado. Em muitos casos, a demanda não é evidente. Ela aparece em indicadores indiretos, mudanças demográficas, padrões de deslocamento urbano, transformações culturais ou alterações nos hábitos de consumo. No exemplo do student housing, a oportunidade não estava apenas no crescimento do número de universitários: ela estava na combinação entre concentração acadêmica, mobilidade estudantil e escassez de oferta especializada. A análise permitiu transformar dados dispersos em uma hipótese estruturada. Leitura de ciclo: entender o momento do mercado Uma tese sólida precisa considerar o contexto em que essa demanda está inserida. É aqui que entra a leitura de ciclo. O mercado imobiliário é influenciado por fatores como custo de capital, disponibilidade de crédito, dinâmica econômica, comportamento dos consumidores e velocidade de absorção dos produtos. Uma mesma tese pode produzir resultados completamente diferentes dependendo do momento em que é executada. Por isso, compreender o ciclo significa avaliar se o ambiente favorece ou limita a captura daquela oportunidade. Mais do que prever o futuro, a leitura de ciclo busca entender as condições presentes e os possíveis desdobramentos que podem impactar a execução de uma estratégia. Estruturação de tese: conectando os sinais A estruturação de tese é o processo que transforma observações isoladas em uma narrativa fundamentada por evidências. Ela procura responder perguntas como: por que essa demanda existe? Por que ela ainda não foi atendida? O que impede que outros participantes capturem essa oportunidade? Quais fatores podem fortalecer ou enfraquecer essa leitura ao longo do tempo? Quando essas perguntas encontram respostas consistentes, a tese deixa de ser uma percepção e passa a se tornar uma estrutura analítica. O que o caso ensina O caso do student housing em Curitiba não deve ser interpretado apenas como uma história de sucesso comercial. Ele ajuda a ilustrar um princípio mais amplo. No mercado imobiliário, oportunidades raramente aparecem prontas. Elas são construídas a partir da capacidade de interpretar sinais, compreender demandas e estruturar hipóteses fundamentadas. A análise não elimina a incerteza. Mas ajuda a distinguir aquilo que é apenas narrativa daquilo que possui fundamentos reais. E, muitas vezes, é justamente nessa diferença que surgem as oportunidades mais relevantes.
O que o caso Brickell Iguatemi ensina sobre governança no mercado imobiliário
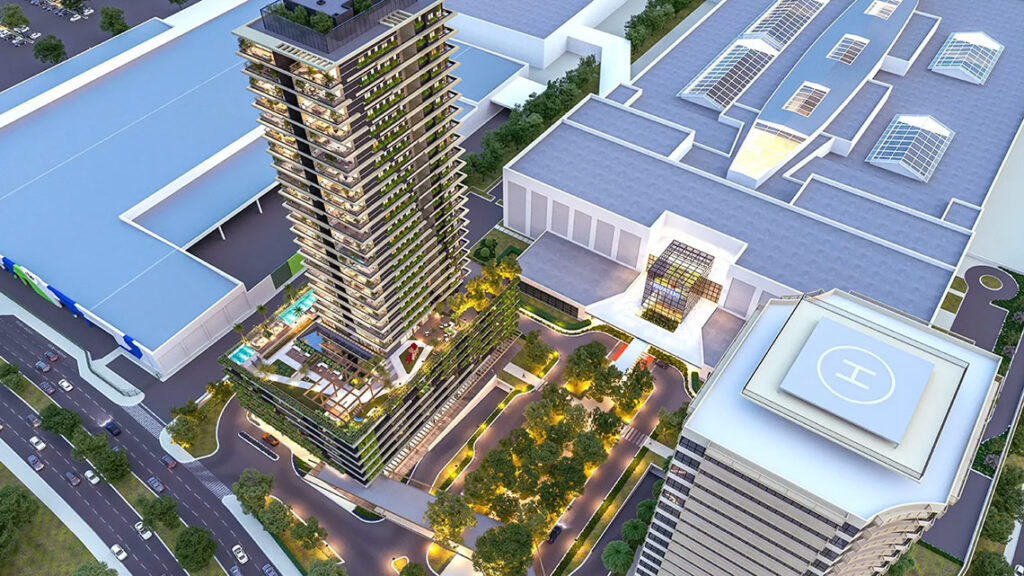
O que o caso Brickell Iguatemi ensina sobre governança no mercado imobiliário Quando um empreendimento vende praticamente todas as suas unidades, a percepção natural é que o projeto foi um sucesso. Afinal, existe demanda, mercado e interesse dos compradores. Mas o mercado imobiliário possui uma característica que muitas vezes passa despercebida: vender bem não é a mesma coisa que executar bem. O caso Brickell Iguatemi, em Sorocaba, ajuda a ilustrar essa diferença. Segundo informações divulgadas pela imprensa, o empreendimento comercializou 176 das 177 unidades disponíveis, movimentando aproximadamente R$ 100 milhões. Mesmo assim, as obras permaneceram paralisadas ainda na fase de terraplenagem e o caso evoluiu para uma disputa judicial envolvendo incorporadores, compradores e empresas ligadas ao projeto. A questão mais interessante não é jurídica, mas analítica. Como um empreendimento praticamente vendido pode não avançar? O equívoco de confundir demanda com viabilidade No mercado imobiliário, demanda é uma condição importante, mas não é suficiente. A existência de compradores comprova que existe interesse pelo produto. Ela não garante que os recursos serão administrados corretamente, que os riscos serão monitorados ou que a execução ocorrerá conforme planejado. Quando um projeto é analisado apenas pela ótica comercial, parte relevante dos riscos permanece invisível. É justamente por isso que investidores institucionais costumam observar muito mais do que velocidade de vendas. Eles procuram entender como o projeto está estruturado para atravessar um ciclo completo de desenvolvimento. O que realmente sustenta um empreendimento ao longo do tempo Empreendimentos imobiliários operam em ciclos longos. Entre aquisição de terreno, aprovações, lançamento, construção e entrega, é comum que um projeto atravesse vários anos. Durante esse período, praticamente tudo pode mudar. É nesse contexto que a governança deixa de ser uma formalidade administrativa e passa a ser um componente essencial da viabilidade. Governança significa criar mecanismos que permitam acompanhar recursos, monitorar decisões, estabelecer responsabilidades e reduzir riscos de execução ao longo do ciclo. Sem esses mecanismos, o sucesso comercial inicial pode não ser suficiente para sustentar o projeto. A diferença entre vender um produto e administrar um ciclo O caso Brickell Iguatemi ajuda a lembrar que um empreendimento não termina quando as unidades são comercializadas. Na verdade, a etapa mais longa começa depois disso. A comercialização é apenas uma fotografia, a execução é um filme inteiro. Enquanto a venda acontece em meses, a construção pode levar anos. Por isso, projetos sólidos costumam ser avaliados não apenas pela sua capacidade de atrair compradores, mas também pela sua capacidade de preservar a disciplina operacional ao longo do tempo. Essa é uma das razões pelas quais temas como segregação patrimonial, controles financeiros, acompanhamento independente e governança da estrutura societária recebem tanta atenção em operações institucionais. O que investidores podem aprender com esse caso O principal aprendizado é sobre a forma como oportunidades imobiliárias são avaliadas. Muitas vezes, o mercado concentra atenção em localização, produto e vendas. Todos esses fatores são importantes.Mas existe uma pergunta igualmente relevante: quais mecanismos existem para proteger a execução do projeto ao longo do ciclo?Quando essa pergunta deixa de ser feita, a análise pode ficar incompleta. Porque a viabilidade de um empreendimento não depende apenas da sua capacidade de atrair demanda. Depende também da sua capacidade de transformar demanda em entrega. Conclusão O caso Brickell Iguatemi não deve ser visto apenas como uma discussão sobre atraso de obra. Ele oferece uma reflexão mais ampla sobre como o mercado imobiliário avalia risco. Empreendimentos podem ter localização privilegiada, marca reconhecida e forte demanda comercial. Ainda assim, a execução continua sendo um desafio próprio. Por isso, uma análise completa não termina quando a tese comercial é validada. Ela continua ao longo de toda a estrutura de governança que sustenta o projeto. Porque, no mercado imobiliário, vender é uma etapa, entregar é outra.
API como Classe de Ativo: o que realmente define a proteção do capital?
Quando alguém aloca capital em um empreendimento imobiliário antes da incorporação, existem, em essência, duas posições possíveis. A primeira é ser dono de uma fração do ativo que será desenvolvido. A segunda é ser credor de quem irá desenvolver esse ativo. Em condições normais de mercado, ambas as posições podem coexistir dentro do ecossistema imobiliário e apresentar resultados semelhantes em termos econômicos. A diferença aparece quando o cenário deixa de ser ideal. É nesse momento que a natureza jurídica do vínculo passa a importar mais do que qualquer projeção financeira. Essa distinção é o ponto de partida para compreender o que caracteriza o Ativo Pré-Incorporação (API) como uma classe de ativo própria dentro do mercado imobiliário. O que significa ser dono do ativo ou credor do incorporador? Embora a diferença pareça apenas jurídica, ela produz efeitos concretos sobre a forma como o capital se relaciona com o empreendimento. Quando existe uma vinculação direta ao ativo imobiliário, o investidor está ligado ao próprio empreendimento. Em termos simplificados, trata-se de uma relação baseada em direitos reais sobre o bem. Já em estruturas de crédito, a relação é estabelecida com a empresa responsável pelo desenvolvimento. O vínculo é com o incorporador e não diretamente com o ativo. A consequência prática dessa diferença aparece principalmente em situações de estresse, como atrasos relevantes, problemas operacionais ou insolvência do desenvolvedor. Por isso, a pergunta mais importante não costuma ser “qual estrutura rende mais?”, mas sim: contra quais riscos o capital está protegido e contra quais riscos ele permanece exposto? Por que a natureza do vínculo importa? No mercado financeiro, é comum que a análise se concentre em retorno esperado, prazo e liquidez. No mercado imobiliário de pré-incorporação, existe uma camada adicional que merece atenção: a posição jurídica ocupada pelo capital. Quando a estrutura está vinculada ao ativo imobiliário, o direito acompanha o próprio empreendimento. Quando a estrutura está baseada em crédito, a proteção depende da capacidade do devedor de honrar suas obrigações. Essa distinção não é uma opinião de mercado. Ela decorre da própria diferença entre direitos reais e direitos creditórios prevista pelo ordenamento jurídico brasileiro. Por essa razão, profissionais que atuam com estruturação imobiliária costumam analisar não apenas a qualidade do projeto, mas também a forma como o vínculo jurídico foi construído. O papel da permuta na pré-incorporação Uma das estruturas mais utilizadas na fase anterior à incorporação é a permuta imobiliária. Em sua forma tradicional, a permuta consiste na troca de um ativo imobiliário por outro ativo imobiliário futuro, normalmente unidades que serão desenvolvidas dentro do empreendimento. Trata-se de uma relação diferente de uma operação de financiamento ou de um mútuo convencional. O ponto relevante não está na mecânica da operação em si, mas no que ela representa. Quando a contraprestação está vinculada ao próprio empreendimento, o vínculo deixa de ser exclusivamente uma promessa de pagamento feita por uma empresa e passa a ter conexão direta com o ativo imobiliário em desenvolvimento. Essa característica é uma das bases conceituais que ajudam a definir o Ativo Pré-Incorporação (API) como uma categoria distinta dentro do universo imobiliário. O que mudou após a experiência da Encol? A história do mercado imobiliário brasileiro também ajuda a entender por que a proteção patrimonial passou a ganhar tanta relevância. A quebra da Encol, no final da década de 1990, tornou evidente a necessidade de mecanismos que separassem o patrimônio de cada empreendimento do patrimônio geral da incorporadora. Como resposta, foi criado o regime de patrimônio de afetação por meio da Lei nº 10.931/2004. Na prática, o patrimônio de afetação busca segregar os recursos e ativos de um empreendimento específico, criando uma camada adicional de proteção para o desenvolvimento daquele projeto. Isso não elimina riscos de execução, mercado ou construção. O que faz é alterar a forma como esses riscos são organizados juridicamente. API como classe de ativo: uma nova forma de olhar a pré-incorporação A discussão sobre Ativo Pré-Incorporação (API) como classe de ativo não parte da ideia de que existe uma estrutura superior a todas as outras. O ponto central é diferente. O API pode ser compreendido como uma forma específica de exposição ao mercado imobiliário, caracterizada pela vinculação ao empreendimento ainda na fase anterior à incorporação formal, combinando elementos de estruturação imobiliária, engenharia jurídica e governança. A proposta é analisar o ativo pela ótica da posição ocupada pelo capital dentro da cadeia de desenvolvimento imobiliário. Sob essa perspectiva, a discussão deixa de ser apenas sobre rentabilidade e passa a incluir temas como: A natureza do direito envolvido, a relação entre o capital e o ativo, os mecanismos de segregação patrimonial, a governança do empreendimento e a estrutura jurídica que sustenta a operação. Essa mudança de enfoque acompanha uma tendência mais ampla observada no mercado imobiliário atual, em que governança, diligência e qualidade da estrutura passaram a ter peso crescente na avaliação dos ativos. Quando faz sentido analisar estruturas vinculadas ao ativo? Não existe uma resposta universal. A escolha entre uma posição vinculada ao ativo ou uma posição de crédito depende de fatores como horizonte de investimento, perfil de risco, objetivo patrimonial e entendimento da estrutura jurídica envolvida. O que o debate sobre Ativo Pré-Incorporação (API) traz para o mercado é uma camada adicional de análise. Em vez de perguntar apenas “qual é o retorno esperado?”, passa a fazer sentido perguntar também: Meu vínculo está com o empreendimento ou com o incorporador? A resposta para essa pergunta pode não mudar o potencial econômico de uma operação em cenários normais. Mas pode alterar significativamente a forma como o capital se comporta quando o cenário deixa de ser ideal. Conclusão O Ativo Pré-Incorporação surge como uma forma de interpretar o mercado imobiliário a partir da estrutura jurídica que conecta o capital ao empreendimento. Mais do que discutir desempenho, a análise passa a considerar a posição ocupada pelo investidor dentro da operação. Em outras palavras, trata-se de compreender se o capital está vinculado ao ativo ou ao desenvolvedor. Em um ambiente cada vez mais orientado por governança, diligência e gestão de
Viabilidade de incorporação: por que projetos com planilha positiva ainda quebram
Quando a conta fecha, mas o projeto não sobrevive No mercado imobiliário, existe uma frase recorrente sempre que uma obra para, um empreendimento entra em recuperação judicial ou um projeto deixa de ser entregue: “a viabilidade estava aprovada”. E quase sempre estava mesmo. A planilha fechava. O VGV parecia confortável. A TIR projetada fazia sentido. O fluxo de caixa indicava retorno. Ainda assim, o projeto quebrou. Isso acontece porque a viabilidade real de um empreendimento não mora apenas na planilha. Ela mora nas decisões que a planilha não consegue capturar completamente: leitura de mercado, qualidade da execução, governança, cronograma, disciplina de capital e capacidade de sobreviver quando o cenário deixa de ser ideal. No mercado imobiliário, projetos raramente quebram por um único erro de conta. Eles quebram por uma soma de hipóteses otimistas demais. É exatamente aí que existe a diferença entre uma planilha positiva e uma incorporação viável de verdade. A planilha parte de premissas. O mercado parte da realidade. Toda viabilidade imobiliária nasce de projeções. Preço de venda esperado, velocidade de vendas, prazo de aprovação, custos de obra, cronograma financeiro, taxa de juros, índice de inflação da construção, absorção de mercado. O problema é que boa parte dessas variáveis não está sob controle absoluto do incorporador. Uma viabilidade pode funcionar perfeitamente no cenário-base e ainda assim falhar no mundo real. A questão central não é se o projeto “fecha a conta” no cenário ideal. A questão é: o projeto continua vivo quando as premissas começam a falhar? Porque elas quase sempre falham. Projetos inviáveis normalmente só funcionam em um cenário perfeito. E o cenário perfeito, no mercado imobiliário, é ficção. O tempo é uma variável de custo, não uma consequência Um dos erros mais comuns em incorporações é tratar cronograma como detalhe operacional. Mas tempo é custo. Quando um projeto atrasa aprovação, licenciamento ou execução, o impacto não é apenas “alguns meses a mais”. O atraso corrói a viabilidade inteira. Isso acontece porque o empreendimento continua acumulando: O efeito é cumulativo. Um projeto concebido em um cenário de alta demanda pode ser entregue em um mercado completamente diferente. E isso altera velocidade de vendas, preço praticado, repasse bancário e geração de caixa. Dados da Fundação Getulio Vargas mostram que o INCC acumulou alta de 5,83% em 12 meses até fevereiro de 2026, enquanto componentes ligados à mão de obra continuaram pressionando os custos da construção. Na prática, isso significa que atrasos pequenos podem destruir margens aparentemente confortáveis. O problema raramente está no Excel: está na premissa. Existe uma diferença importante entre erro matemático e erro de leitura. O mercado costuma errar menos na fórmula e mais na interpretação do contexto. Alguns exemplos clássicos: 1. VGV otimista demais O produto foi pensado para um ticket que o mercado local não absorve. 2. Terreno caro demais para o potencial da região A conta fecha apenas assumindo preço final incompatível com a realidade. 3. Velocidade de vendas irreal A projeção assume absorção acelerada baseada em um ciclo anterior. 4. Cronograma subestimado Licenciamento, aprovação ou execução são tratados como lineares. 5. Executor inadequado O projeto depende de uma operação que não possui histórico, estrutura ou governança compatível com o risco assumido. Na prática, muitos projetos não quebram porque o mercado caiu drasticamente. Eles quebram porque nasceram sem margem suficiente para absorver desvios normais do setor. Viabilidade verdadeira começa antes da primeira planilha O mercado institucional costuma olhar viabilidade de maneira diferente da lógica puramente comercial. Antes da modelagem financeira, existe uma pergunta mais importante: “Esse projeto continua saudável quando o cenário piora?” Por isso, operações mais disciplinadas trabalham com camadas adicionais de análise: A lógica muda completamente. A análise deixa de buscar o maior retorno possível e passa a buscar sobrevivência estrutural do projeto. Menos estímulo comercial e mais clareza sobre método, governança e estruturação de risco. O mercado imobiliário é um negócio de execução Existe uma ilusão recorrente no setor: acreditar que uma boa tese resolve um projeto ruim. Não resolve. O mercado imobiliário é profundamente dependente de execução. Isso inclui: Uma incorporação pode ter excelente localização e ainda assim falhar operacionalmente. Por isso, capital disciplinado costuma olhar menos para narrativa e mais para capacidade real de execução ao longo de um ciclo completo. O ciclo imobiliário pune excesso de confiança Durante mercados aquecidos, muitos projetos parecem viáveis porque praticamente qualquer produto vende. Mas os ciclos mudam. E quando o mercado desacelera, a diferença entre projetos sólidos e projetos frágeis aparece rapidamente. Em ambientes de crédito mais seletivo e custo de capital elevado, governança, previsibilidade e qualidade operacional passam a valer mais do que narrativas agressivas de crescimento. É justamente nesse momento que a viabilidade deixa de ser um exercício comercial e passa a ser um exercício de sobrevivência. Viabilidade não é sobre maximizar retorno. É sobre proteger o ciclo. Existe uma diferença importante entre projetos que performam bem em cenário perfeito e projetos construídos para atravessar ciclos reais. Projetos sólidos normalmente compartilham algumas características: Eles não dependem de perfeição para sobreviver. E essa talvez seja a principal definição prática de viabilidade real. Conclusão No mercado imobiliário, a planilha é indispensável, mas ela nunca foi suficiente. A verdadeira viabilidade de um empreendimento está na qualidade das decisões tomadas antes, durante e depois da modelagem financeira. Está na capacidade de reconhecer riscos reais, na humildade analítica de entender o que o projeto não suporta e na disciplina de construir operações que sobrevivam quando o cenário muda. Porque incorporações raramente quebram por um erro isolado. Elas quebram quando várias premissas frágeis encontram a realidade ao mesmo tempo. E é justamente por isso que viabilidade de verdade não é sobre a melhor projeção. É sobre a capacidade do projeto continuar existindo quando as projeções deixam de acontecer. Quem somosA Patamar Capital acredita que decisões relevantes exigem menos ruído e mais clareza. Atuamos na estruturação de capital imobiliário e na produção de conteúdo sobre mercado, governança e ciclos imobiliários, sempre com visão de longo prazo e abordagem educacional.
O que faz um projeto imobiliário se tornar viável
Em ciclos de mercado mais seletivos, a pergunta relevante deixa de ser “esse projeto é bom?” e passa a ser outra, mais difícil: “Esse projeto se sustenta, mesmo quando o cenário não ajuda?“ A viabilidade de um projeto imobiliário não é definida por um único fator. Ela surge da combinação entre demanda, estrutura de capital, execução e contexto macroeconômico. E, principalmente, da coerência entre esses elementos. A seguir, os principais pilares que determinam se um projeto sai do papel e permanece sólido ao longo do tempo. 1. Demanda real, não projetada Todo projeto começa com uma hipótese de demanda. Mas poucos são testados contra a realidade. Dados recentes mostram que o mercado imobiliário em 2026 opera com maior seletividade, com mudanças relevantes no comportamento do consumidor, como famílias menores, maior mobilidade e crescimento da locação como escolha. Isso significa que: No fim, a viabilidade começa quando o produto resolve uma demanda existente, não quando tenta criá-la. 2. Estrutura de capital, o que viabiliza de fato Projetos não deixam de acontecer por falta de terreno: eles deixam de acontecer por falta de estrutura financeira adequada. Em ciclos de crédito restrito, como o atual, o capital passa a ser mais seletivo e exige: O próprio mercado tem mostrado isso na prática. Movimentos de desmobilização de ativos e reorganização de capital ganharam protagonismo como forma de viabilizar operações e melhorar a eficiência financeira. Ou seja, um projeto se torna viável quando existe uma estrutura de capital coerente com seu nível de risco. 3. Governança e capacidade de execução Em um mercado mais maduro, a diferença entre projetos não está apenas na tese, mas na execução. Estudos indicam que eficiência operacional, gestão e governança passaram a influenciar diretamente o valor dos ativos. Isso inclui: Projetos com boa tese, mas baixa governança, tendem a gerar atrasos, reprecificação e perda de liquidez. Na prática, a viabilidade não é apenas aprovar um projeto. É conseguir entregá-lo dentro do previsto. 4. Timing de mercado, o fator invisível Um mesmo projeto pode ser viável ou inviável dependendo do momento em que entra no mercado. O ciclo atual é caracterizado por: Isso impacta diretamente na velocidade de vendas, precificação e acesso a financiamento. Projetos que ignoram o ciclo tendem a depender de um cenário ideal para funcionar, o que aumenta o risco. Por isso, viabilidade também é uma questão de timing, não apenas de qualidade. 5. Qualidade do ativo, o filtro final Mesmo com demanda, capital e execução, nem todo ativo sustenta valor ao longo do tempo. O mercado atual evidencia uma tendência clara: Isso reforça um ponto central. Localização, produto e proposta precisam gerar valor percebido consistente. A viabilidade não termina na entrega: ela continua na capacidade do ativo de permanecer relevante ao longo do tempo. 6. O que os projetos bem estruturados têm em comum Estudos internacionais mostram que projetos mais consistentes seguem um padrão: Além disso, há evidências de que ativos bem estruturados: Conclusão Um projeto não se torna viável quando parece bom; ele se torna viável quando: Em um mercado mais seletivo, a viabilidade deixa de ser uma projeção otimista e passa a ser um exercício de disciplina. Para quem quiser aprofundar essa leitura de ciclo, capital e tomada de decisão no mercado imobiliário, vale explorar o Ebook Patamares 2026, que organiza esses vetores a partir de dados públicos, estudos setoriais e movimentos recentes do mercado. Leia também: Ebook Patamares 2026 NotaEste conteúdo tem caráter informativo e educacional, baseado em dados públicos e estudos setoriais. Não constitui oferta ou recomendação de investimento.
O que muda quando um projeto tem funding estruturado
No mercado imobiliário, a diferença entre um projeto viável no papel e um projeto executável na prática raramente está no produto. Está no funding. Projetos sem estrutura de capital tendem a depender de timing, vendas e improviso.Projetos com funding estruturado operam com método, previsibilidade e governança. Essa diferença muda não apenas o risco: muda a própria natureza do projeto. O que é, na prática, funding estruturado Funding estruturado não é apenas ter capital disponível. É quando o capital está organizado dentro de uma estrutura que define: Ou seja, não é capital solto, é capital com método. 1. O risco deixa de ser difuso e passa a ser mapeado Em projetos sem estrutura, o risco aparece ao longo do caminho. Em projetos estruturados, ele é antecipado. Isso acontece porque: O resultado não é menos risco. É um risco compreendido e controlado. 2. A execução deixa de depender de vendas Um dos maiores pontos de fragilidade no mercado imobiliário é a dependência de vendas para financiar obra. Quando o funding é estruturado: Isso muda completamente a dinâmica do projeto. 3. O projeto passa a ter governança, não apenas intenção Projetos sem estrutura costumam depender da capacidade individual do incorporador. Projetos com funding estruturado operam com: Governança não é uma camada adicional, é parte da estrutura. 4. O ativo nasce com lógica financeira, não só imobiliária Sem funding estruturado, o projeto nasce como produto imobiliário. Com funding estruturado, ele nasce também como: Isso impacta: 5. O tempo deixa de ser inimigo Projetos sem estrutura são pressionados pelo tempo: Projetos estruturados operam com: O tempo deixa de ser variável de risco e passa a ser variável de estratégia. 6. A previsibilidade aumenta, mesmo em cenários incertos Nenhum projeto está imune ao ciclo, mas projetos estruturados: A previsibilidade não vem de controle total e sim de estrutura. O que isso muda para o mercado Quando o funding evolui, o mercado também evolui. A diferença começa a aparecer entre: No limite, isso redefine quais ativos permanecem relevantes ao longo do tempo. Conclusão Funding estruturado não é apenas uma vantagem financeira: é uma mudança de lógica. Ele transforma o projeto de uma iniciativa dependente de condições externas em um sistema organizado para operar sob diferentes cenários. No longo prazo, é essa diferença que separa projetos que acontecem de projetos que se sustentam. DisclaimerEste conteúdo tem caráter exclusivamente informativo e educacional e não constitui oferta pública de valores mobiliários.
Leitura do ciclo imobiliário em 2026: o que mudou na lógica do mercado
O mercado imobiliário brasileiro entra em 2026 em um ambiente diferente daquele observado nos ciclos anteriores. Não se trata de ausência de demanda ou de falta de oportunidades — mas de maior seletividade. Custo de capital elevado, exigência crescente de governança e maior sofisticação na análise de ativos tendem a ampliar a diferença entre projetos, empresas e estratégias. Nesse contexto, interpretar sinais do mercado passa a ser tão relevante quanto acompanhar indicadores tradicionais. Essa é a premissa do e-book “Patamares 2026 – Leitura do Ciclo Imobiliário”, desenvolvido a partir de estudos setoriais, movimentos corporativos recentes e dados públicos do mercado. O objetivo do material não é antecipar resultados ou indicar decisões de investimento, mas organizar perguntas relevantes para análise do setor imobiliário brasileiro neste momento do ciclo. Um mercado mais seletivo Relatórios setoriais indicam que o ambiente atual tende a ampliar a diferença entre ativos e operações bem estruturadas e aquelas com menor disciplina financeira ou operacional. Na prática, essa seletividade aparece em variáveis concretas do mercado: Em ciclos assim, processo de análise passa a pesar tanto quanto a própria tese de investimento. A demanda continua — mas com novos filtros No segmento residencial, a demanda não desapareceu.O que muda é sua composição. Transformações demográficas e comportamentais vêm alterando a forma como famílias escolhem morar, influenciando diretamente: Entre os sinais mais relevantes está o crescimento da locação como escolha, e não apenas como solução temporária. Esse movimento acompanha mudanças mais amplas no consumo contemporâneo, em que acesso, flexibilidade e previsibilidade de custos passam a competir com a lógica tradicional de posse. A diferença entre ativos começa a aparecer mais Outro vetor importante do ciclo atual é a polarização entre ativos. Em diversos segmentos do real estate, observa-se uma tendência de diferenciação crescente entre: Essa diferença pode aparecer em indicadores como: Em outras palavras, liquidez passa a ser um dos principais termômetros de qualidade do ativo. Operação também passa a fazer parte do valor Em ciclos mais exigentes, eficiência operacional deixa de ser apenas uma questão de gestão e passa a impactar diretamente a avaliação de ativos e empresas. Elementos como: tendem a ganhar peso crescente no processo de análise. Isso ocorre porque o valor de um ativo imobiliário depende cada vez mais da capacidade de execução ao longo do tempo, e não apenas de sua localização ou do momento do mercado. Mercado de capitais ganha protagonismo Outro movimento relevante é o papel crescente do mercado de capitais na dinâmica do setor. Estruturas como fundos, joint ventures, securitizações e reciclagem de portfólio passam a ser utilizadas para: Em um ambiente de financiamento mais seletivo, essas ferramentas deixam de ser apenas complementares e passam a integrar a estratégia de diversos players do setor. Como transformar sinais de mercado em análise estruturada Diante de um ambiente mais complexo, investidores institucionais costumam utilizar frameworks de diligência que ajudam a organizar hipóteses e evidências. Essas análises normalmente consideram quatro dimensões principais: Essa abordagem ajuda a separar narrativas de mercado de evidências verificáveis — algo especialmente importante em ciclos mais seletivos. Um mapa para entender o ciclo atual O e-book “Patamares 2026 – Leitura do Ciclo Imobiliário” reúne estudos setoriais, análises de mercado e movimentos corporativos recentes para organizar uma leitura estruturada do setor. Entre os temas abordados estão: O material foi desenvolvido para investidores, assessores e gestores patrimoniais interessados em aprofundar a leitura do momento atual do mercado imobiliário brasileiro. Baixe o e-book completo Para acessar a análise completa e os casos discutidos no material: Baixe o e-book “Patamares 2026 – Leitura do Ciclo Imobiliário” O conteúdo apresenta uma síntese estruturada de tendências, sinais de mercado e perguntas relevantes para processos de análise e diligência no mercado imobiliário brasileiro. Disclaimer Este conteúdo possui finalidade informativa e educacional. Não constitui oferta, recomendação de investimento ou aconselhamento financeiro, jurídico, contábil ou tributário.
Sale & Leaseback: mais do que uma operação, uma lógica de estruturação de capital
Nos últimos anos, o Sale & Leaseback voltou ao centro do mercado imobiliário brasileiro. À primeira vista, trata-se de uma operação simples. Uma empresa vende um imóvel e continua ocupando esse mesmo ativo por meio de um contrato de locação. Mas reduzir o SLB à sua mecânica é perder o ponto principal. Ele é, na prática, um exemplo claro de como as estruturas financeiras reorganizam capital dentro do setor imobiliário. O que é Sale & Leaseback, na prática O funcionamento é direto: A empresa deixa de ser proprietária e passa a ser locatária, sem alterar sua operação. O efeito econômico é imediato: A mecânica é simples; o impacto no balanço é relevante. O ponto central não é a operação, é a lógica O SLB existe há décadas em mercados maduros e é utilizado por grandes corporações como ferramenta recorrente de gestão de capital. O que ele revela é um princípio mais profundo: No mercado imobiliário, o valor não está apenas no ativo, mas na forma como ele é estruturado. Quando o capital se torna mais caro ou mais escasso, ativos deixam de ser apenas patrimônio e passam a ser instrumentos de liquidez. O imóvel deixa de ser um fim e passa a ser um meio. Por que o SLB ganha força em determinados ciclos O crescimento recente do SLB no Brasil não é pontual. Ele responde a um contexto específico: Nesse ambiente, empresas passam a buscar eficiência de balanço. E estruturas como o SLB deixam de ser opcionais e passam a ser estratégicas. Como o Sale & Leaseback se estrutura no Brasil No Brasil, o SLB ganhou tração principalmente nos últimos cinco anos. Alguns elementos recorrentes da estrutura: Além disso, a reforma tributária adiciona uma nova camada de complexidade, com a incidência de IBS sobre locações a partir de 2026. Ou seja, mesmo em estruturas conhecidas, o contexto muda a equação. O que os casos recentes mostram Operações recentes no Brasil ajudam a entender a escala e a maturidade do modelo: O ponto comum não é a operação em si: é o uso do ativo imobiliário como ferramenta ativa de gestão financeira. O contraponto que ajuda a ler melhor o tema: Itaú na Faria Lima Há, porém, um exemplo especialmente interessante porque mostra o raciocínio inverso. Em janeiro de 2024, o Itaú Unibanco comprou o edifício Faria Lima 3500, onde já operava como inquilino, por quase R$ 1,5 bilhão, em uma das maiores transações de um edifício individual em São Paulo. Segundo a reportagem, o banco desembolsou algo próximo de R$ 100 milhões por ano em aluguel naquele imóvel. Esse caso é relevante porque funciona como um “SLB ao contrário”. Em vez de vender o ativo para liberar capital, o Itaú decidiu imobilizar capital para deixar de pagar aluguel. O raciocínio estratégico, no entanto, é o mesmo: avaliar onde o capital gera mais valor. Para uma empresa com caixa excedente, operação consolidada e um ativo altamente estratégico, a conta pode se inverter. Em certos contextos, deixar de alugar e passar a ser dono faz mais sentido do que desmobilizar. É exatamente por isso que o tema não deve ser lido como uma defesa automática do SLB, mas como uma discussão sobre alocação de capital. A decisão entre ser dono ou inquilino depende do ciclo, do custo de capital, da natureza do ativo e da estratégia da empresa. A própria base técnica da Patamar já traz o caso Itaú como esse contraponto de leitura. Onde está o risco que não aparece na superfície Apesar da simplicidade aparente, o SLB não é uma estrutura trivial. Os principais riscos estão na camada que não aparece na mecânica: Por isso, a leitura correta não é operacional; é estrutural. A mecânica é simples. A análise não é.O que o SLB ensina sobre o mercado imobiliário Mais do que entender o SLB, o ponto é o que ele revela. Ele mostra que: Esse tipo de raciocínio é central para entender como o capital imobiliário é estruturado hoje. Conclusão O Sale & Leaseback não é uma novidade, mas o contexto atual fez com que sua lógica voltasse a ganhar relevância. Mais do que uma operação, ele é uma lente para entender como empresas pensam capital, liquidez e eficiência de balanço em momentos de crédito restrito. E o caso do Itaú na Faria Lima ajuda a deixar isso ainda mais claro: a questão nunca é simplesmente vender ou comprar. A questão é onde o capital gera mais valor em cada contexto. É isso que separa a leitura superficial de leitura estratégica.________________________________________________________________________ Disclaimer: Este conteúdo tem caráter exclusivamente informativo e não constitui oferta pública de valores mobiliários.