O que faz um projeto imobiliário se tornar viável
Em ciclos de mercado mais seletivos, a pergunta relevante deixa de ser “esse projeto é bom?” e passa a ser outra, mais difícil: “Esse projeto se sustenta, mesmo quando o cenário não ajuda?“ A viabilidade de um projeto imobiliário não é definida por um único fator. Ela surge da combinação entre demanda, estrutura de capital, execução e contexto macroeconômico. E, principalmente, da coerência entre esses elementos. A seguir, os principais pilares que determinam se um projeto sai do papel e permanece sólido ao longo do tempo. 1. Demanda real, não projetada Todo projeto começa com uma hipótese de demanda. Mas poucos são testados contra a realidade. Dados recentes mostram que o mercado imobiliário em 2026 opera com maior seletividade, com mudanças relevantes no comportamento do consumidor, como famílias menores, maior mobilidade e crescimento da locação como escolha. Isso significa que: No fim, a viabilidade começa quando o produto resolve uma demanda existente, não quando tenta criá-la. 2. Estrutura de capital, o que viabiliza de fato Projetos não deixam de acontecer por falta de terreno: eles deixam de acontecer por falta de estrutura financeira adequada. Em ciclos de crédito restrito, como o atual, o capital passa a ser mais seletivo e exige: O próprio mercado tem mostrado isso na prática. Movimentos de desmobilização de ativos e reorganização de capital ganharam protagonismo como forma de viabilizar operações e melhorar a eficiência financeira. Ou seja, um projeto se torna viável quando existe uma estrutura de capital coerente com seu nível de risco. 3. Governança e capacidade de execução Em um mercado mais maduro, a diferença entre projetos não está apenas na tese, mas na execução. Estudos indicam que eficiência operacional, gestão e governança passaram a influenciar diretamente o valor dos ativos. Isso inclui: Projetos com boa tese, mas baixa governança, tendem a gerar atrasos, reprecificação e perda de liquidez. Na prática, a viabilidade não é apenas aprovar um projeto. É conseguir entregá-lo dentro do previsto. 4. Timing de mercado, o fator invisível Um mesmo projeto pode ser viável ou inviável dependendo do momento em que entra no mercado. O ciclo atual é caracterizado por: Isso impacta diretamente na velocidade de vendas, precificação e acesso a financiamento. Projetos que ignoram o ciclo tendem a depender de um cenário ideal para funcionar, o que aumenta o risco. Por isso, viabilidade também é uma questão de timing, não apenas de qualidade. 5. Qualidade do ativo, o filtro final Mesmo com demanda, capital e execução, nem todo ativo sustenta valor ao longo do tempo. O mercado atual evidencia uma tendência clara: Isso reforça um ponto central. Localização, produto e proposta precisam gerar valor percebido consistente. A viabilidade não termina na entrega: ela continua na capacidade do ativo de permanecer relevante ao longo do tempo. 6. O que os projetos bem estruturados têm em comum Estudos internacionais mostram que projetos mais consistentes seguem um padrão: Além disso, há evidências de que ativos bem estruturados: Conclusão Um projeto não se torna viável quando parece bom; ele se torna viável quando: Em um mercado mais seletivo, a viabilidade deixa de ser uma projeção otimista e passa a ser um exercício de disciplina. Para quem quiser aprofundar essa leitura de ciclo, capital e tomada de decisão no mercado imobiliário, vale explorar o Ebook Patamares 2026, que organiza esses vetores a partir de dados públicos, estudos setoriais e movimentos recentes do mercado. Leia também: Ebook Patamares 2026 NotaEste conteúdo tem caráter informativo e educacional, baseado em dados públicos e estudos setoriais. Não constitui oferta ou recomendação de investimento.
O que muda quando um projeto tem funding estruturado
No mercado imobiliário, a diferença entre um projeto viável no papel e um projeto executável na prática raramente está no produto. Está no funding. Projetos sem estrutura de capital tendem a depender de timing, vendas e improviso.Projetos com funding estruturado operam com método, previsibilidade e governança. Essa diferença muda não apenas o risco: muda a própria natureza do projeto. O que é, na prática, funding estruturado Funding estruturado não é apenas ter capital disponível. É quando o capital está organizado dentro de uma estrutura que define: Ou seja, não é capital solto, é capital com método. 1. O risco deixa de ser difuso e passa a ser mapeado Em projetos sem estrutura, o risco aparece ao longo do caminho. Em projetos estruturados, ele é antecipado. Isso acontece porque: O resultado não é menos risco. É um risco compreendido e controlado. 2. A execução deixa de depender de vendas Um dos maiores pontos de fragilidade no mercado imobiliário é a dependência de vendas para financiar obra. Quando o funding é estruturado: Isso muda completamente a dinâmica do projeto. 3. O projeto passa a ter governança, não apenas intenção Projetos sem estrutura costumam depender da capacidade individual do incorporador. Projetos com funding estruturado operam com: Governança não é uma camada adicional, é parte da estrutura. 4. O ativo nasce com lógica financeira, não só imobiliária Sem funding estruturado, o projeto nasce como produto imobiliário. Com funding estruturado, ele nasce também como: Isso impacta: 5. O tempo deixa de ser inimigo Projetos sem estrutura são pressionados pelo tempo: Projetos estruturados operam com: O tempo deixa de ser variável de risco e passa a ser variável de estratégia. 6. A previsibilidade aumenta, mesmo em cenários incertos Nenhum projeto está imune ao ciclo, mas projetos estruturados: A previsibilidade não vem de controle total e sim de estrutura. O que isso muda para o mercado Quando o funding evolui, o mercado também evolui. A diferença começa a aparecer entre: No limite, isso redefine quais ativos permanecem relevantes ao longo do tempo. Conclusão Funding estruturado não é apenas uma vantagem financeira: é uma mudança de lógica. Ele transforma o projeto de uma iniciativa dependente de condições externas em um sistema organizado para operar sob diferentes cenários. No longo prazo, é essa diferença que separa projetos que acontecem de projetos que se sustentam. DisclaimerEste conteúdo tem caráter exclusivamente informativo e educacional e não constitui oferta pública de valores mobiliários.
Leitura do ciclo imobiliário em 2026: o que mudou na lógica do mercado
O mercado imobiliário brasileiro entra em 2026 em um ambiente diferente daquele observado nos ciclos anteriores. Não se trata de ausência de demanda ou de falta de oportunidades — mas de maior seletividade. Custo de capital elevado, exigência crescente de governança e maior sofisticação na análise de ativos tendem a ampliar a diferença entre projetos, empresas e estratégias. Nesse contexto, interpretar sinais do mercado passa a ser tão relevante quanto acompanhar indicadores tradicionais. Essa é a premissa do e-book “Patamares 2026 – Leitura do Ciclo Imobiliário”, desenvolvido a partir de estudos setoriais, movimentos corporativos recentes e dados públicos do mercado. O objetivo do material não é antecipar resultados ou indicar decisões de investimento, mas organizar perguntas relevantes para análise do setor imobiliário brasileiro neste momento do ciclo. Um mercado mais seletivo Relatórios setoriais indicam que o ambiente atual tende a ampliar a diferença entre ativos e operações bem estruturadas e aquelas com menor disciplina financeira ou operacional. Na prática, essa seletividade aparece em variáveis concretas do mercado: Em ciclos assim, processo de análise passa a pesar tanto quanto a própria tese de investimento. A demanda continua — mas com novos filtros No segmento residencial, a demanda não desapareceu.O que muda é sua composição. Transformações demográficas e comportamentais vêm alterando a forma como famílias escolhem morar, influenciando diretamente: Entre os sinais mais relevantes está o crescimento da locação como escolha, e não apenas como solução temporária. Esse movimento acompanha mudanças mais amplas no consumo contemporâneo, em que acesso, flexibilidade e previsibilidade de custos passam a competir com a lógica tradicional de posse. A diferença entre ativos começa a aparecer mais Outro vetor importante do ciclo atual é a polarização entre ativos. Em diversos segmentos do real estate, observa-se uma tendência de diferenciação crescente entre: Essa diferença pode aparecer em indicadores como: Em outras palavras, liquidez passa a ser um dos principais termômetros de qualidade do ativo. Operação também passa a fazer parte do valor Em ciclos mais exigentes, eficiência operacional deixa de ser apenas uma questão de gestão e passa a impactar diretamente a avaliação de ativos e empresas. Elementos como: tendem a ganhar peso crescente no processo de análise. Isso ocorre porque o valor de um ativo imobiliário depende cada vez mais da capacidade de execução ao longo do tempo, e não apenas de sua localização ou do momento do mercado. Mercado de capitais ganha protagonismo Outro movimento relevante é o papel crescente do mercado de capitais na dinâmica do setor. Estruturas como fundos, joint ventures, securitizações e reciclagem de portfólio passam a ser utilizadas para: Em um ambiente de financiamento mais seletivo, essas ferramentas deixam de ser apenas complementares e passam a integrar a estratégia de diversos players do setor. Como transformar sinais de mercado em análise estruturada Diante de um ambiente mais complexo, investidores institucionais costumam utilizar frameworks de diligência que ajudam a organizar hipóteses e evidências. Essas análises normalmente consideram quatro dimensões principais: Essa abordagem ajuda a separar narrativas de mercado de evidências verificáveis — algo especialmente importante em ciclos mais seletivos. Um mapa para entender o ciclo atual O e-book “Patamares 2026 – Leitura do Ciclo Imobiliário” reúne estudos setoriais, análises de mercado e movimentos corporativos recentes para organizar uma leitura estruturada do setor. Entre os temas abordados estão: O material foi desenvolvido para investidores, assessores e gestores patrimoniais interessados em aprofundar a leitura do momento atual do mercado imobiliário brasileiro. Baixe o e-book completo Para acessar a análise completa e os casos discutidos no material: Baixe o e-book “Patamares 2026 – Leitura do Ciclo Imobiliário” O conteúdo apresenta uma síntese estruturada de tendências, sinais de mercado e perguntas relevantes para processos de análise e diligência no mercado imobiliário brasileiro. Disclaimer Este conteúdo possui finalidade informativa e educacional. Não constitui oferta, recomendação de investimento ou aconselhamento financeiro, jurídico, contábil ou tributário.
Sale & Leaseback: mais do que uma operação, uma lógica de estruturação de capital
Nos últimos anos, o Sale & Leaseback voltou ao centro do mercado imobiliário brasileiro. À primeira vista, trata-se de uma operação simples. Uma empresa vende um imóvel e continua ocupando esse mesmo ativo por meio de um contrato de locação. Mas reduzir o SLB à sua mecânica é perder o ponto principal. Ele é, na prática, um exemplo claro de como as estruturas financeiras reorganizam capital dentro do setor imobiliário. O que é Sale & Leaseback, na prática O funcionamento é direto: A empresa deixa de ser proprietária e passa a ser locatária, sem alterar sua operação. O efeito econômico é imediato: A mecânica é simples; o impacto no balanço é relevante. O ponto central não é a operação, é a lógica O SLB existe há décadas em mercados maduros e é utilizado por grandes corporações como ferramenta recorrente de gestão de capital. O que ele revela é um princípio mais profundo: No mercado imobiliário, o valor não está apenas no ativo, mas na forma como ele é estruturado. Quando o capital se torna mais caro ou mais escasso, ativos deixam de ser apenas patrimônio e passam a ser instrumentos de liquidez. O imóvel deixa de ser um fim e passa a ser um meio. Por que o SLB ganha força em determinados ciclos O crescimento recente do SLB no Brasil não é pontual. Ele responde a um contexto específico: Nesse ambiente, empresas passam a buscar eficiência de balanço. E estruturas como o SLB deixam de ser opcionais e passam a ser estratégicas. Como o Sale & Leaseback se estrutura no Brasil No Brasil, o SLB ganhou tração principalmente nos últimos cinco anos. Alguns elementos recorrentes da estrutura: Além disso, a reforma tributária adiciona uma nova camada de complexidade, com a incidência de IBS sobre locações a partir de 2026. Ou seja, mesmo em estruturas conhecidas, o contexto muda a equação. O que os casos recentes mostram Operações recentes no Brasil ajudam a entender a escala e a maturidade do modelo: O ponto comum não é a operação em si: é o uso do ativo imobiliário como ferramenta ativa de gestão financeira. O contraponto que ajuda a ler melhor o tema: Itaú na Faria Lima Há, porém, um exemplo especialmente interessante porque mostra o raciocínio inverso. Em janeiro de 2024, o Itaú Unibanco comprou o edifício Faria Lima 3500, onde já operava como inquilino, por quase R$ 1,5 bilhão, em uma das maiores transações de um edifício individual em São Paulo. Segundo a reportagem, o banco desembolsou algo próximo de R$ 100 milhões por ano em aluguel naquele imóvel. Esse caso é relevante porque funciona como um “SLB ao contrário”. Em vez de vender o ativo para liberar capital, o Itaú decidiu imobilizar capital para deixar de pagar aluguel. O raciocínio estratégico, no entanto, é o mesmo: avaliar onde o capital gera mais valor. Para uma empresa com caixa excedente, operação consolidada e um ativo altamente estratégico, a conta pode se inverter. Em certos contextos, deixar de alugar e passar a ser dono faz mais sentido do que desmobilizar. É exatamente por isso que o tema não deve ser lido como uma defesa automática do SLB, mas como uma discussão sobre alocação de capital. A decisão entre ser dono ou inquilino depende do ciclo, do custo de capital, da natureza do ativo e da estratégia da empresa. A própria base técnica da Patamar já traz o caso Itaú como esse contraponto de leitura. Onde está o risco que não aparece na superfície Apesar da simplicidade aparente, o SLB não é uma estrutura trivial. Os principais riscos estão na camada que não aparece na mecânica: Por isso, a leitura correta não é operacional; é estrutural. A mecânica é simples. A análise não é.O que o SLB ensina sobre o mercado imobiliário Mais do que entender o SLB, o ponto é o que ele revela. Ele mostra que: Esse tipo de raciocínio é central para entender como o capital imobiliário é estruturado hoje. Conclusão O Sale & Leaseback não é uma novidade, mas o contexto atual fez com que sua lógica voltasse a ganhar relevância. Mais do que uma operação, ele é uma lente para entender como empresas pensam capital, liquidez e eficiência de balanço em momentos de crédito restrito. E o caso do Itaú na Faria Lima ajuda a deixar isso ainda mais claro: a questão nunca é simplesmente vender ou comprar. A questão é onde o capital gera mais valor em cada contexto. É isso que separa a leitura superficial de leitura estratégica.________________________________________________________________________ Disclaimer: Este conteúdo tem caráter exclusivamente informativo e não constitui oferta pública de valores mobiliários.
Wellness imobiliário: qualidade de vida como diferencial de valorização
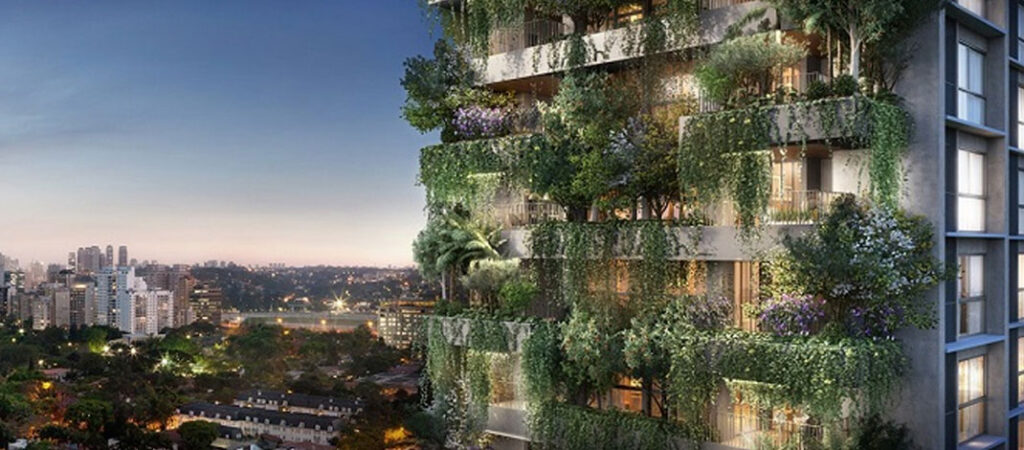
Wellness imobiliário: a nova fronteira da valorização e da experiência de viver O mercado imobiliário global está passando por uma transformação silenciosa — e profunda. Segundo o Global Wellness Institute (GWI), cresce o número de projetos concebidos com foco na saúde, no bem-estar e na qualidade de vida. Esse movimento não é apenas estético ou comportamental. É econômico: imóveis que elevam o bem-estar valorizam mais, retêm mais valor e atraem um público mais qualificado. Mas o que exatamente significa “wellness imobiliário”? Wellness imobiliário: bem-estar como arquitetura O GWI define wellness real estate como ambientes planejados de forma proativa para melhorar: Ou seja: não é construir e depois adicionar amenidades. É projetar desde o início para transformar a experiência humana. As seis dimensões que estruturam um projeto wellness De acordo com o GWI, um empreendimento wellness sólido integra seis dimensões: Dimensão Física Alimentação, movimento, conforto ambiental, mobilidade, segurança e prevenção. Dimensão Mental e Espiritual Conexão com a natureza, silêncio, descanso, propósito, neuroarquitetura e simplicidade funcional. Dimensão Social Espaços de convivência, diversidade, acessibilidade e possibilidades de conexão. Dimensão Econômica e Financeira Acessibilidade, educação, mobilidade e estímulo à prosperidade. Dimensão Ambiental Sustentabilidade real: eficiência energética, materiais limpos, biodiversidade, práticas climáticas. Dimensão Comunitária Cultura local, pertencimento, serviços públicos, engajamento coletivo e regeneração urbana. Quanto mais dimensões um projeto incorpora, maior seu potencial de valorização e liquidez. Por que o wellness imobiliário valoriza mais? Porque responde a uma mudança irreversível: Pessoas estão dispostas a pagar mais para viver melhor. E viver melhor significa: Projetos que entendem isso atraem um perfil de comprador mais engajado, mais exigente e com maior poder de investimento. Wellness não é tendência — é direção As cidades estão mudando. A sociedade está mudando. E o mercado imobiliário precisa acompanhar. Projetos que integram wellness desde o DNA: Para o investidor, isso representa uma tese clara: qualidade de vida é um ativo financeiro.
O que é Ativo Pré-Incorporação (API)? Guia completo
API (Ativo Pré-Incorporação): o modelo que está elevando o nível do investimento imobiliário no Brasil O mercado imobiliário está passando por um processo de sofisticação, e um dos modelos que mais cresce entre investidores qualificados é o Ativo Pré-Incorporação (API). Na Patamar, estruturamos esse modelo de forma inovadora, elevando a governança, a segurança e a performance do investimento. Mas o que exatamente é um API — e por que ele se tornou tão estratégico? O que é um API? O Ativo Pré-Incorporação é um modelo em que o investidor entra como parceiro financeiro no momento mais crucial do desenvolvimento imobiliário: a compra do terreno. Em troca desse aporte inicial, o investidor participa da rentabilidade gerada pela incorporação, uma vez que o projeto se desenvolve e é lançado. Ou seja: É um modelo que antecipa valor e maximiza retorno. O que faz um API ser bem estruturado? Para que esse tipo de investimento seja sólido, é fundamental que o projeto seja: O API não é um investimento de massa. Ele exige análise técnica, entendimento de ciclo e capacidade de leitura estratégica. O papel da Patamar dentro do modelo Diferente do que muitos imaginam, um API não é apenas um aporte financeiro. Ele exige gestão ativa — e é aqui que a Patamar se diferencia. Não esperamos o resultado acontecer. Trabalhamos para que ele aconteça. Atuamos ao lado do incorporador, garantindo: ✔️ gestão operacional do processo ✔️ acompanhamento de prazos e etapas ✔️ governança e compliance ✔️ previsibilidade do negócio ✔️ maximização de valor no lançamento Somos mais que um intermediário. Somos co-construtores da performance. Por que o API tem atraído investidores experientes? Porque ele une três características muito desejadas: Além disso, o API conecta o investidor ao coração da cadeia imobiliária — onde o valor realmente nasce. API representa uma nova forma de investir no mercado imobiliário: mais estratégica, mais inteligente e mais alinhada com as demandas do investidor moderno. Se você é um investidor experiente e busca um modelo com segurança, inovação e performance, a Patamar está pronta para te acompanhar.
Financiamento imobiliário: o que esperar das novas linhas de crédito
Novas linhas de financiamento imobiliário em 2025: o efeito cascata que já está movimentando todo o setor O financiamento imobiliário é o motor do mercado habitacional brasileiro.E, quando o crédito muda, toda a engrenagem do setor se reorganiza. Em outubro, o Governo Federal anunciou oficialmente um novo modelo de crédito imobiliário, reformulando as regras do Sistema Brasileiro de Poupança e Empréstimo (SBPE) e ampliando o teto de financiamento pelo SFH para imóveis de até R$ 2,25 milhões. A medida moderniza o sistema, amplia a capacidade de concessão de crédito e impacta diretamente o comportamento de incorporadoras, investidores, bancos e do mercado imobiliário como um todo. Não se trata apenas de facilitar o acesso à moradia — trata-se de reorganizar o fluxo de capital do setor. Por que a modernização do crédito faz tanta diferença? O crédito imobiliário funciona como um dos principais destravadores da economia real. Com a ampliação do uso dos recursos da poupança e o novo limite do SFH, três movimentos já começam a se desenhar no mercado: 1. Redução de estoque nas incorporadoras Com mais famílias aptas a financiar imóveis, unidades prontas voltam a girar.O caixa melhora. A previsibilidade aumenta. 2. Retorno do capital ao ciclo produtivo Com fluxo mais saudável, incorporadoras conseguem reorganizar cronogramas, antecipar etapas e planejar novos lançamentos. 3. Ativação de toda a cadeia Construção civil, escritórios técnicos, fornecedores, fundos, bancos e estruturas de capital sentem o efeito de forma integrada. Em um mercado historicamente sensível ao crédito, qualquer ajuste estrutural gera resposta rápida. Impacto direto na classe média e reflexos em todo o mercado A ampliação do teto do SFH para R$ 2,25 milhões reforça o foco no público de classe média, mas os efeitos não se restringem a esse segmento. Quando o centro da pirâmide volta a comprar, o mercado como um todo: Para segmentos de maior complexidade, isso se traduz em: O crédito não transforma apenas o presente: ele redefine o futuro Mudanças estruturais no crédito imobiliário não atuam apenas no curto prazo. Elas impactam o humor do mercado, o planejamento de médio prazo dos incorporadores e a forma como o capital se organiza. Um ciclo de crédito mais eficiente tende a: Mais do que um estímulo pontual, o novo modelo de financiamento reorganiza o mercado imobiliário brasileiro para 2025 e além. Para quem atua com leitura estratégica do setor, compreender esse movimento é essencial para antecipar tendências e entender onde o capital tende a se posicionar.
Déficit Habitacional: o que falta não é só quantidade, mas qualidade
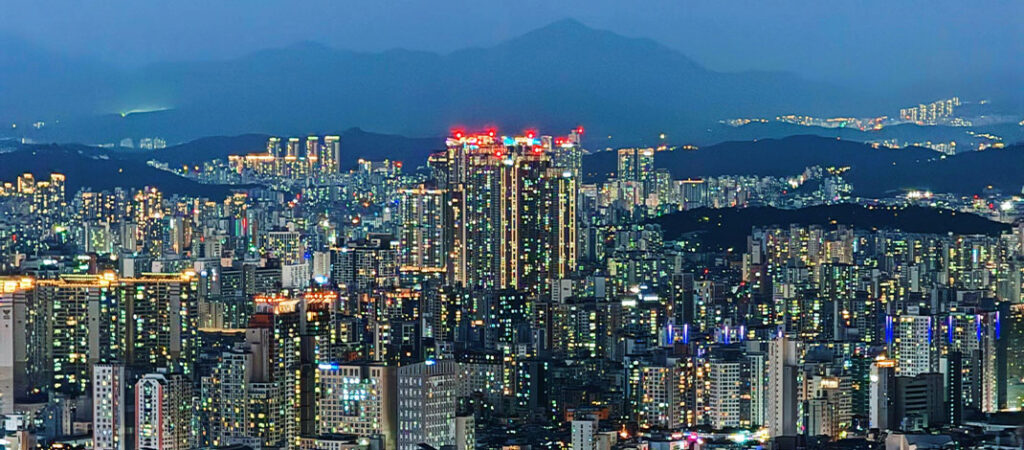
O Brasil convive com um déficit habitacional de 6,2 milhões de moradias, segundo a Fundação João Pinheiro e o G1. São números que demonstram a dimensão de um problema que ultrapassa a falta de tijolos e cimento: ele revela como a distribuição de qualidade de vida ainda é profundamente desigual. Mas, além da gravidade, existe algo que poucos percebem: o déficit habitacional brasileiro se divide em dois mercados completamente distintos, e entender essa dualidade é essencial para enxergar oportunidades. A base da pirâmide: o déficit estrutural de quantidade A maior parte do déficit nacional se concentra em problemas que afetam diretamente a rotina e o desenvolvimento econômico das famílias: Esse déficit atua de forma silenciosa — e, muitas vezes, invisível. Ele absorve renda, reduz produtividade e perpetua ciclos de vulnerabilidade. É um problema que demanda políticas nacionais, investimentos de longo prazo e capacidade pública de escala. O topo da pirâmide: o déficit de qualidade no alto padrão Ao mesmo tempo, o mercado premium enfrenta um problema oposto: faltam produtos realmente diferenciados, exclusivos e com assinatura estratégica. Não é que não existam empreendimentos de alto padrão. Eles existem — mas tendem a se repetir. Há escassez de: E isso ainda é raro. O contraste que define o mercado brasileiro Esse fenômeno deixa claro algo que diferencia o Brasil de mercados mais maduros: Na base, falta volume. No topo, falta excelência. Enquanto milhões aguardam por moradia adequada, há uma geração crescente de consumidores e investidores buscando o extraordinário — e encontrando pouco. Para o mercado, isso significa: Para o investidor, escassez é destino. E valor se constrói no detalhe. Em um país onde a oferta de qualidade ainda é limitada, os ativos realmente exclusivos tendem a: Identificar esse tipo de oportunidade exige leitura técnica — e uma curadoria precisa. O déficit habitacional no Brasil é um espelho da nossa sociedade: falta o básico para muitos e falta excelência para poucos. Mas, dentro dessa complexidade, surgem as melhores oportunidades para quem investe com visão. No mercado imobiliário, a escassez qualificada vale mais que quantidade. E é justamente aí que está o diferencial.
Luxo x Alto Padrão: como identificar ativos realmente escassos
Diferença que define os ativos mais valorizados do mercado O mercado imobiliário premium está passando por um amadurecimento importante. E uma das mudanças mais relevantes é a distinção — ainda pouco compreendida — entre alto padrão e luxo. Segundo a ISTOÉ, o luxo vai além de plantas amplas, acabamentos sofisticados ou áreas comuns exuberantes. O luxo verdadeiro está em algo muito mais profundo: escassez autêntica. Essa diferença é decisiva para o investidor. Alto padrão é especificação. Luxo é significado. Um imóvel de alto padrão cumpre requisitos técnicos: Mas isso, isoladamente, não o torna um imóvel de luxo. O luxo é formado por elementos que não podem ser replicados: Luxo é aquilo que ninguém consegue copiar. Quiet Luxury: a nova estética do valor De acordo com o Financial Times e a Forbes, cresce no mundo o conceito de Quiet Luxury — o luxo silencioso, minimalista, fundamentado em substância, não ostentação. Ele se expressa em: Esse movimento já influencia moda, arquitetura e lifestyle — e agora, o mercado imobiliário. O Brasil entra na rota do luxo global Segundo o Estadão, o segmento luxo e superluxo no Brasil cresce acima da média. O país vive: Esse conjunto cria um ambiente muito favorável para ativos realmente raros. O que isso significa para o investidor? Significa que o valor do futuro está nos ativos escassos, não nos replicáveis. E que compreender o que é luxo — e o que não é — se tornou uma vantagem competitiva. Um ativo realmente diferenciado tende a: ✔️ valorizar mais rápido✔️ manter liquidez mesmo em ciclos adversos✔️ atrair um público mais qualificado✔️ consolidar portfólio✔️ entregar segurança patrimonial Em outras palavras: luxo não é estética. É estratégia.
Tendências do Mercado Imobiliário 2026: por que o estoque de imóveis pode se esgotar em até 8 meses

O estoque de imóveis novos no Brasil está em queda e pode se esgotar em 8 meses. Entenda os impactos e oportunidades para investidores em 2026. O mercado imobiliário brasileiro entra em 2026 com sinais claros de pressão entre oferta e demanda. Segundo a CBIC, o estoque de imóveis novos caiu 4,1% em 12 meses, somando cerca de 290 mil unidades, o que representa apenas 8,2 meses de vendas no ritmo atual. Esse movimento reforça um ponto-chave: quando a oferta aperta, os ciclos de valorização tendem a acelerar. Para investidores atentos, não se trata de “comprar barato”, mas de não ficar de fora do próximo ciclo de crescimento. Estoque de imóveis e sua importância O indicador “meses de estoque” mostra quantos meses seriam necessários para vender todo o volume disponível de imóveis, considerando o ritmo atual de vendas. Média nacional (2025): ~8,2 meses.Oferta total: 290 mil unidades (CBIC, 2025).Queda anual: –4,1%. Em São Paulo, a velocidade de vendas (VSO) alcançou 13–14% ao mês, segundo o Secovi-SP, confirmando uma liquidez saudável em capitais. Impactos no preço dos imóveis O Índice FipeZAP registrou alta de +3,33% no primeiro semestre de 2025, superando o IPCA-15 do período. O aluguel residencial também avançou, reforçando a atratividade do setor para investidores que buscam proteção contra a inflação. Em momentos de baixa oferta, há o risco de pagar caro — mas também de perder a janela de valorização. Oportunidades regionais Nem todos os mercados reagem da mesma forma. Enquanto capitais consolidadas mantém preços firmes, cidades emergentes como Vitória, Goiânia e Campo Grande se destacam como polos de expansão, atraindo famílias e investidores em busca de qualidade de vida e valorização no longo prazo. O olhar da Patamar Na Patamar Capital, acompanhamos de perto indicadores como estoque, velocidade de vendas, preços e novas linhas de crédito. Essa leitura não tem o objetivo de prever retornos, mas de oferecer clareza sobre os movimentos do setor e como eles podem influenciar a dinâmica de valorização no médio e longo prazo. Nosso compromisso é traduzir dados e tendências em conhecimento acessível, para que investidores e incorporadores compreendam os ciclos do mercado e tomem decisões mais informadas. Conclusão O mercado imobiliário é cíclico, e entender esse ciclo é essencial para quem busca investir com consciência. Acompanhar de perto a relação entre oferta e demanda, somada às tendências de crédito e comportamento do consumidor, é o que diferencia quem apenas observa do quem realmente constrói valor no longo prazo. Continue acompanhando os conteúdos da Patamar e eleve o seu conhecimento sobre o mercado imobiliário.